Article publié le jeudi 24 septembre 2026 dans la catégorie business.
Après un décès, identifier tous les comptes bancaires est indispensable pour établir l’actif successoral, régler les dettes et répartir les biens entre les héritiers. Cette recherche ne se limite pas au compte courant : livrets, comptes-titres, épargne salariale, assurances-vie ou comptes inactifs peuvent exister. Une méthode organisée permet de retrouver les avoirs sans utiliser irrégulièrement les moyens de paiement du défunt ni retarder la succession. Le notaire constitue souvent l’interlocuteur central, mais certaines démarches peuvent être engagées directement par les héritiers.
Identifier les personnes habilitées à rechercher les comptes du défunt
Le rôle des héritiers, du notaire et du conjoint survivant
Les proches ne peuvent pas tous demander les mêmes informations à une banque.
Les héritiers justifiant de leur qualité, le notaire chargé de la succession et, selon la situation, le conjoint survivant peuvent effectuer les démarches. La qualité d’héritier peut résulter d’un testament, d’un acte de notoriété ou des règles légales de dévolution successorale. Pour comprendre ces règles lorsqu’aucun testament n’a été établi, consultez
les droits des héritiers en l’absence de testament.
Le notaire peut interroger les organismes utiles et centraliser les réponses. Son intervention est particulièrement pertinente en présence d’un bien immobilier, d’héritiers nombreux, d’un conflit familial ou d’avoirs difficiles à identifier. Le conjoint survivant n’est pas automatiquement titulaire des comptes ouverts au seul nom du défunt ; ses droits dépendent notamment du régime matrimonial et de la succession.
Les justificatifs nécessaires pour engager les démarches
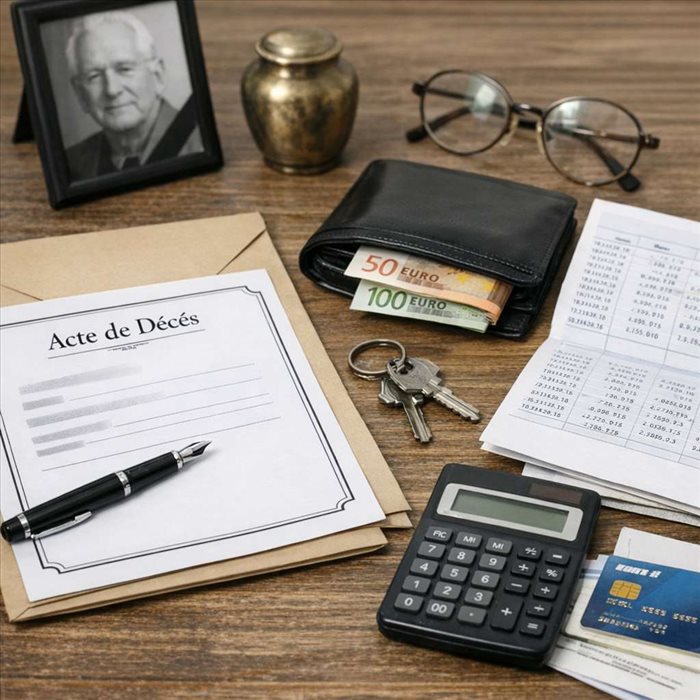
Les banques et administrations doivent vérifier l’identité du demandeur ainsi que son droit à obtenir les données. Préparez généralement les pièces suivantes :
- l’acte de décès ;
- une pièce d’identité de l’héritier ou du mandataire ;
- un justificatif de la qualité d’héritier : attestation signée de tous les héritiers, acte de notoriété ou certificat d’hérédité lorsqu’il est admis ;
- les coordonnées du notaire, si la succession lui est confiée ;
- tout document identifiant une banque, un numéro de compte ou un contrat.
Un héritier ne doit pas se présenter comme titulaire du compte. Il demande des renseignements dans le cadre successoral, avec les justificatifs requis. En cas de doute sur l’acceptation de la succession, il est prudent de ne pas accomplir d’acte pouvant être interprété comme une acceptation tacite.
Rechercher les indices dans les documents personnels du défunt
Relevés bancaires, courriers, chéquier et déclarations fiscales
La première recherche s’effectue au domicile, dans les papiers administratifs et dans les archives numériques accessibles légalement. Les relevés bancaires récents révèlent la banque principale, les livrets et les virements réguliers. Examinez aussi les courriers relatifs aux cartes, aux crédits, aux placements, aux coffres-forts et aux changements de coordonnées bancaires.
Les déclarations de revenus peuvent faire apparaître des intérêts, dividendes, comptes-titres ou produits d’épargne. Les avis d’imposition, courriers d’assureurs et relevés annuels constituent donc des indices utiles.
Conservez les documents trouvés sans les altérer : ils serviront au notaire et, si besoin, à justifier les démarches auprès d’un établissement.
Prélèvements, virements et applications bancaires accessibles légalement
Un relevé de compte connu aide à repérer des prélèvements vers une assurance, une mutuelle, un courtier ou un gestionnaire d’épargne salariale. Des virements entrants peuvent aussi signaler une retraite, des revenus locatifs ou des remboursements provenant d’organismes à contacter.
En revanche, il ne faut pas contourner un code d’accès, utiliser une carte bancaire ou réaliser un virement depuis l’espace en ligne du défunt. Même lorsque les identifiants sont connus,
l’accès et l’utilisation des services après le décès sont encadrés. Transmettez plutôt les informations repérées à la banque ou au notaire.
Interroger les établissements bancaires connus
Informer la banque du décès et demander le blocage des comptes
Dès qu’elle est informée du décès, la banque bloque en principe les comptes individuels du défunt. Elle peut toutefois régler certains frais liés aux obsèques dans les limites et conditions prévues. Les comptes joints continuent généralement de fonctionner sous la responsabilité du cotitulaire, sauf opposition ou demande de blocage ; ils devront néanmoins être pris en compte dans la succession pour déterminer la part réellement appartenant au défunt.
Adressez à chaque banque connue l’acte de décès et les justificatifs disponibles. Demandez la confirmation des produits détenus à la date du décès ainsi que les coordonnées du service succession. Pour les formalités ultérieures, ce guide explique
comment débloquer un compte bancaire après un décès.
Obtenir les informations sur les comptes, livrets, crédits et coffres-forts
La demande doit couvrir tous les produits détenus dans l’établissement : comptes de dépôt, livrets réglementés ou non, comptes-titres, PEA, prêts, cautions, cartes et éventuels coffres-forts. La banque transmet habituellement un état des avoirs et des dettes à la date du décès, destiné au règlement successoral.
| Élément recherché | Information utile pour la succession |
| Compte courant | Solde, opérations en cours, prélèvements et chèques |
| Livret ou placement | Capital acquis, intérêts et titularité |
| Crédit | Capital restant dû et assurance emprunteur éventuelle |
| Coffre-fort | Existence du contrat et modalités d’ouverture avec les héritiers |
Utiliser le fichier FICOBA pour retrouver les comptes bancaires
Les informations recensées par le fichier national des comptes bancaires
Le fichier FICOBA recense les comptes ouverts en France : identité du titulaire, établissement, nature du compte et dates d’ouverture ou de clôture.
Il ne communique pas les soldes ni le détail des opérations. Il permet surtout de savoir quelles banques doivent être interrogées lorsqu’aucun document n’a été retrouvé.
Il couvre notamment les comptes de dépôt, livrets et comptes-titres déclarés par les établissements. Il ne remplace donc pas les recherches concernant certains contrats d’assurance, l’épargne détenue hors de France ou les biens non bancaires.
La demande d’accès auprès de l’administration fiscale ou par l’intermédiaire du notaire
Les héritiers peuvent solliciter l’accès aux informations FICOBA selon la procédure applicable auprès de l’administration fiscale, en joignant les justificatifs de décès et de leur qualité. Le notaire peut également effectuer cette recherche dans le cadre du règlement de la succession. Le choix dépend de la complexité du dossier et de la nécessité d’obtenir rapidement une vision complète du patrimoine.
Si plusieurs héritiers doivent agir ensemble ou si l’un d’eux bloque les formalités, il peut être utile de connaître
les solutions lorsqu’un héritier bloque la succession. Les informations bancaires ne doivent pas être retenues pour écarter un cohéritier de ses droits.
Rechercher les contrats et avoirs souvent oubliés
Assurance-vie et capitalisation via le dispositif AGIRA
L’assurance-vie est distincte des comptes bancaires ordinaires, mais elle doit être recherchée. Les bénéficiaires peuvent saisir l’AGIRA pour demander si un contrat d’assurance-vie a été souscrit à leur profit par une personne décédée. Les assureurs consultés vérifient alors l’existence éventuelle d’un contrat et contactent les bénéficiaires concernés.
Le notaire n’est pas toujours destinataire des capitaux d’assurance-vie, notamment lorsqu’une clause bénéficiaire désigne une personne déterminée. Informer le notaire de l’existence présumée d’un contrat reste néanmoins utile pour apprécier la situation globale et vérifier les conséquences fiscales éventuelles.
Comptes inactifs, épargne salariale et comptes détenus à l’étranger
Un ancien employeur peut détenir une participation, un intéressement ou un plan d’épargne salariale. Les relevés de paie, courriers professionnels et déclarations fiscales peuvent fournir des pistes. Les comptes inactifs sont susceptibles d’être transférés à la Caisse des Dépôts après les délais légaux ; une recherche sur le service dédié peut alors être nécessaire.
Pour un compte à l’étranger, rassemblez les relevés, courriers et déclarations fiscales avant de contacter l’établissement. Ces avoirs doivent être déclarés dans la succession.
L’absence de document ne prouve pas l’absence de compte, surtout lorsque le défunt a vécu ou travaillé hors de France.
Éviter les erreurs qui ralentissent le règlement de la succession
Ne pas utiliser les moyens de paiement ni effectuer de retraits après le décès
Retirer de l’argent, utiliser une carte ou régler des dépenses personnelles avec le compte du défunt expose à des contestations entre héritiers. Toute somme prélevée peut devoir être réintégrée dans les comptes successoraux. Les frais funéraires obéissent à un cadre spécifique : il convient de les soumettre à la banque avec les factures, plutôt que d’utiliser les moyens de paiement existants.
Avant toute démarche engageante, vérifiez aussi les options successorales. Un héritier peut accepter, accepter à concurrence de l’actif net ou renoncer. Les délais et précautions sont détaillés dans
les délais pour renoncer à une succession et dans ce guide sur
le refus d’un héritage comportant des dettes.
Déclarer tous les avoirs retrouvés et conserver les preuves des démarches
Chaque compte, placement ou contrat identifié doit être porté à la connaissance du notaire et déclaré selon les obligations successorales. Conservez les copies des courriers, accusés de réception, relevés et réponses des banques.
Un dossier daté et complet limite les oublis, les tensions entre héritiers et les retards de partage.
Une recherche méthodique pour sécuriser la succession
Retrouver les comptes d’un défunt suppose de croiser les documents personnels, les informations détenues par les banques et, lorsque nécessaire, les données du fichier FICOBA. Le notaire peut coordonner ces recherches et garantir que les avoirs comme les dettes sont correctement intégrés à la succession.
Ne pas utiliser les moyens de paiement du défunt évite les contestations et protège les héritiers. Il faut également vérifier les contrats moins visibles, notamment l’assurance-vie, l’épargne salariale et les comptes inactifs. En conservant chaque justificatif et en informant tous les héritiers des démarches, la recherche devient plus fiable.
Commencez par réunir les preuves de votre qualité d’héritier, puis contactez les établissements identifiés ou confiez cette mission au notaire.