Article publié le jeudi 24 septembre 2026 dans la catégorie business.
Une profession libérale relève le plus souvent des
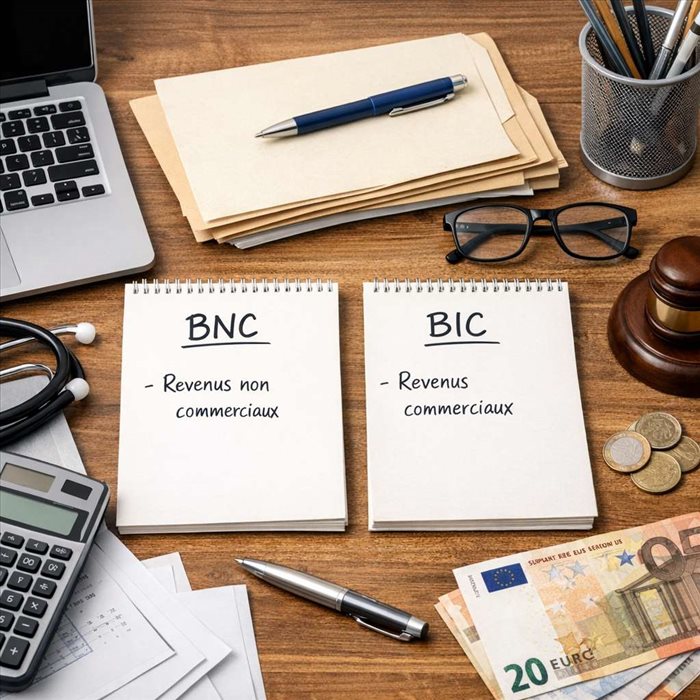
bénéfices non commerciaux (BNC), mais ce n’est pas automatique. La catégorie fiscale dépend de la nature réelle de l’activité exercée, et non du statut juridique choisi ou de l’appellation utilisée. Les BNC et les bénéfices industriels et commerciaux (BIC) n’obéissent pas aux mêmes règles de calcul du résultat, de comptabilité et de déclaration. Identifier la bonne catégorie dès le démarrage évite des erreurs de régime, de formulaire et de déduction des charges.
BNC et BIC : deux catégories de bénéfices imposables
Les bénéfices non commerciaux des professions intellectuelles et indépendantes
Les BNC concernent principalement les personnes qui exercent une activité indépendante à caractère intellectuel, technique, scientifique, médical, artistique ou juridique. Sont notamment visés les avocats, médecins, architectes, psychologues, consultants, traducteurs ou formateurs indépendants lorsque leur activité consiste avant tout à fournir une prestation personnelle.
Le professionnel est imposé sur le bénéfice dégagé par son activité : recettes perçues, moins dépenses professionnelles déductibles. La notion de BNC couvre aussi certaines activités non commerciales qui ne sont pas réglementées. Pour approfondir cette catégorie, consultez ce
guide simple sur la signification des BNC en profession libérale.
Les bénéfices industriels et commerciaux des activités de vente, production et services
Les BIC regroupent les revenus tirés d’une activité commerciale, artisanale, industrielle ou de prestation de services à caractère commercial. Il peut s’agir de la vente de marchandises, de la fabrication d’objets, de la restauration, de l’hébergement, du transport ou de certaines activités de services organisées comme un commerce.
Le terme « industriel » ne signifie pas qu’il faut posséder une usine. Un artisan, un commerçant en ligne ou un réparateur peut relever des BIC. La qualification dépend de l’opération réalisée : vendre, fabriquer, transformer ou exploiter commercialement un service conduit généralement à cette catégorie.
L’activité exercée détermine le régime fiscal applicable
Les critères concrets pour distinguer une activité libérale d’une activité commerciale
La distinction repose sur le contenu de l’activité, sa place dans la création de valeur et les conditions de sa réalisation. Une prestation fondée sur l’expertise personnelle du professionnel relève souvent des BNC ; une activité centrée sur la vente, la production ou l’exploitation d’une organisation commerciale relève plutôt des BIC.
Les critères utiles à examiner sont les suivants :
- la nature de la prestation : conseil intellectuel, soin ou création personnelle, contre vente ou fabrication de biens ;
- la part prépondérante du travail personnel par rapport à la revente de produits ;
- l’existence de stocks, d’achats destinés à être revendus ou d’un atelier de production ;
- le caractère réglementé ou non de la profession, sans que ce seul élément soit décisif ;
- la qualification déclarée lors de l’immatriculation et l’activité effectivement exercée.
Le code d’activité attribué lors de l’immatriculation est un indice, pas une règle fiscale absolue. En cas d’écart entre la déclaration et la réalité économique, l’administration peut retenir la catégorie correspondant à l’activité exercée.
Les situations fréquentes : consultant, formateur, artisan, agent commercial et thérapeute
Un consultant qui vend son expertise, un thérapeute ou un professionnel du conseil relève en principe des BNC. Un formateur indépendant est généralement en BNC lorsque ses revenus proviennent de ses cours et de son intervention personnelle. La vente accessoire de supports pédagogiques ne change pas nécessairement la catégorie si elle reste marginale.
À l’inverse, un artisan qui fabrique ou répare des biens exerce habituellement une activité BIC. Un agent commercial, dont la mission consiste à négocier ou conclure des contrats pour le compte d’un mandant, relève en principe des BIC, même s’il ne vend pas directement les produits. La qualification ne dépend donc pas seulement de la présence physique d’un bien vendu.
Les activités mixtes et la nécessité de ventiler les revenus
Une même entreprise peut cumuler une activité libérale et une activité commerciale : par exemple, un consultant qui vend également des outils ou des formations enregistrées en volume important. Lorsque les deux activités sont réellement distinctes, il peut être nécessaire de
ventiler les recettes et les charges entre BNC et BIC.
Si l’une des activités demeure accessoire et indissociable de l’activité principale, son traitement dépendra des circonstances. Cette analyse mérite une attention particulière avant la première déclaration, car elle influe sur la comptabilité, le régime de TVA et les obligations fiscales.
Les principales différences entre l’imposition des BNC et des BIC
Le calcul du résultat imposable : recettes encaissées ou créances acquises
En BNC, le régime de la déclaration contrôlée repose généralement sur les
recettes effectivement encaissées et les dépenses payées au cours de l’année. Les factures émises mais non réglées ne sont donc, en principe, pas encore imposables.
En BIC au réel, le résultat est habituellement déterminé selon la comptabilité d’engagement : les créances acquises et les dettes certaines sont prises en compte, même si le paiement intervient ultérieurement. Des aménagements existent selon le régime choisi et la taille de l’entreprise.
| Point comparé | BNC | BIC |
| Activités typiques | Professions libérales, conseil, soins | Commerce, artisanat, production, services commerciaux |
| Calcul courant du résultat | Recettes encaissées et dépenses payées | Créances et dettes, avec comptabilité d’engagement |
| Micro-régime | Micro-BNC | Micro-BIC |
| Déclaration au réel | Déclaration contrôlée, notamment formulaire 2035 | Régime réel simplifié ou normal |
La déduction des dépenses, des amortissements et des provisions
Dans les deux catégories, une dépense doit être engagée dans l’intérêt de l’activité, justifiée et non excessive pour être déduite. Loyer professionnel, assurances, outils, frais de déplacement ou honoraires peuvent être admis selon leur usage professionnel. Les dépenses mixtes, comme le téléphone ou le véhicule, exigent une répartition raisonnable.
Les immobilisations, telles qu’un ordinateur ou du mobilier, sont souvent déduites par amortissement. Les BIC permettent également, sous conditions, la prise en compte de stocks et de certaines provisions. Pour sécuriser le traitement des dépenses, ce guide explique
comment déduire ses frais en profession libérale.
Les régimes micro-BNC et micro-BIC : plafonds et abattements forfaitaires
Le régime micro s’applique sous réserve de respecter les seuils de chiffre d’affaires en vigueur et les autres conditions requises. Il simplifie les obligations : l’entrepreneur déclare son chiffre d’affaires, puis l’administration applique un abattement forfaitaire représentatif des charges.
Les abattements ne sont pas identiques en micro-BNC et en micro-BIC. Le micro-BIC distingue notamment les activités de vente et certaines prestations de services. Ce régime est intéressant lorsque les frais réels sont inférieurs à l’abattement ; dans le cas contraire, un régime réel peut être plus adapté. La micro-entreprise reste un cadre social et fiscal à distinguer de la seule catégorie BNC ou BIC : retrouvez les différences dans cet article sur la
profession libérale et la micro-entreprise.
Les obligations comptables et déclaratives selon le régime choisi
Au réel, le professionnel BNC tient au minimum une comptabilité adaptée à ses recettes et dépenses ; la déclaration contrôlée s’effectue notamment via la déclaration n° 2035. Les BIC au réel supposent une comptabilité commerciale plus structurée, avec bilan et compte de résultat selon le régime applicable.
Les obligations de TVA sont indépendantes de la distinction BNC/BIC : un professionnel libéral peut y être assujetti, tandis qu’un commerçant peut bénéficier de la franchise en base s’il remplit les conditions.
Choisir et appliquer le bon régime pour son activité libérale
Vérifier la qualification de l’activité avant l’immatriculation et la première déclaration
Avant de choisir un régime, il faut décrire précisément l’activité, identifier les recettes attendues et déterminer si la vente de biens est accessoire ou centrale.
Le statut juridique ne transforme pas, à lui seul, des BNC en BIC. En cas d’activité évolutive ou mixte, conserver des factures détaillées facilite la justification de la ventilation.
Comparer le micro-régime et la déclaration contrôlée selon les charges réelles
Le bon choix ne dépend pas uniquement du chiffre d’affaires. Il faut comparer l’abattement forfaitaire avec les dépenses réellement supportées : matériel, local, sous-traitance, déplacements, logiciels ou cotisations. Un professionnel dont les charges sont élevées peut avoir intérêt à déclarer son résultat réel. Ce
guide sur le choix du régime fiscal en profession libérale détaille les critères à examiner.
Les erreurs à éviter : mauvais abattement, comptabilité inadaptée et confusion avec la TVA
L’erreur la plus fréquente consiste à appliquer l’abattement micro-BNC à une activité relevant des BIC, ou inversement. Il faut aussi éviter de déduire des frais personnels, d’oublier les justificatifs ou de confondre le régime d’imposition des bénéfices avec celui de la TVA.
Enfin, les professionnels BNC soumis à la déclaration contrôlée doivent préparer leur déclaration avec rigueur. Les étapes et rubriques essentielles sont présentées dans ce
guide pour remplir la déclaration 2035.
Identifier la bonne catégorie pour sécuriser son activité
La différence entre BNC et BIC tient avant tout à la
nature réelle de l’activité : expertise personnelle et prestations libérales d’un côté, commerce, production ou artisanat de l’autre. Cette qualification détermine le mode de calcul du résultat, les obligations comptables et le régime déclaratif applicable. Le statut choisi, l’immatriculation ou la TVA ne suffisent pas à trancher seuls. Pour une activité mixte, il est essentiel de distinguer les recettes et charges liées à chaque composante. Avant d’opter pour le micro-régime ou une déclaration au réel, comparez l’abattement forfaitaire avec vos dépenses professionnelles effectives.
Une qualification correcte dès le départ permet d’éviter des déclarations inadaptées et de piloter plus sereinement votre fiscalité.