Article publié le jeudi 19 novembre 2026 dans la catégorie business.
Cesser d’exercer en libéral ne se limite pas à fermer un cabinet ou à arrêter de facturer. La date retenue déclenche des formalités administratives, fiscales et sociales, auxquelles s’ajoutent les règles propres aux professions réglementées. Une préparation rigoureuse évite les cotisations appelées à tort, les déclarations tardives ou une rupture mal organisée avec la clientèle. Le parcours dépend aussi du statut choisi, du régime fiscal et de l’existence éventuelle d’une cession.
Fixer le cadre et la date de départ
Distinguer cessation définitive, mise en sommeil et remplacement temporaire
La
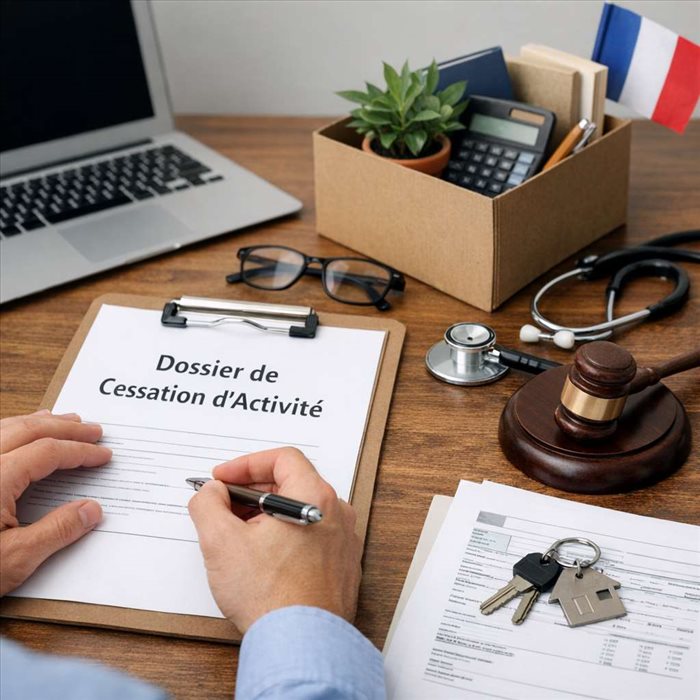
cessation définitive correspond à l’arrêt permanent de l’exercice indépendant : l’entreprise individuelle est fermée et les organismes concernés sont informés. Elle se distingue d’une interruption limitée dans le temps.
La mise en sommeil, ou cessation temporaire, permet dans certains cas de suspendre l’activité sans procéder immédiatement à une radiation. Elle n’efface toutefois pas toutes les obligations : certaines déclarations, cotisations minimales ou échéances comptables peuvent subsister. Sa durée et ses modalités dépendent notamment du statut et de la nature de l’activité.
Le remplacement libéral est différent : un confrère assure temporairement les consultations ou prestations, tandis que le professionnel remplacé conserve son cadre d’exercice. Il exige généralement un contrat et, pour les professions réglementées, le respect des règles de l’ordre compétent.
Anticiper les conséquences sur les contrats, les patients ou les clients
La
date effective de cessation est le dernier jour réel de prestation ou de facturation. Elle doit être cohérente avec la fermeture du cabinet, la fin du bail, les contrats de collaboration et les dernières opérations comptables.
Avant cette date, il convient d’identifier les engagements à terminer ou à résilier :
- bail professionnel, abonnement, logiciel métier et terminal de paiement ;
- contrats de travail, collaboration, remplacement ou sous-traitance ;
- prestations en cours, acomptes reçus et factures restant à encaisser ;
- information des patients ou clients et orientation vers un successeur lorsque cela est nécessaire.
Une information suffisamment anticipée limite les litiges. Pour les professionnels soumis au secret, elle doit rester sobre et préserver la confidentialité des dossiers.
Effectuer les formalités auprès des administrations
Déclarer la cessation dans les délais et transmettre les informations requises
La déclaration est déposée sur le
guichet unique des formalités des entreprises, géré par l’INPI. Ce portail centralise les informations destinées notamment aux services fiscaux, à l’Urssaf et aux organismes d’immatriculation. Pour une entreprise individuelle, la formalité doit en principe être accomplie dans le mois suivant l’arrêt.
Le dossier mentionne la date de cessation, l’identité de l’entrepreneur et les caractéristiques de l’établissement. Les numéros SIREN et SIRET permettent d’identifier l’entreprise et le lieu d’exercice. Il est prudent de conserver l’accusé de dépôt et la confirmation de traitement : ils seront utiles pour échanger avec les organismes qui continueraient à appeler des cotisations.
Gérer la radiation des registres et les cas particuliers selon la profession
La formalité entraîne la radiation des registres concernés, mais elle ne remplace pas toujours les démarches sectorielles. Les avocats, professionnels de santé, architectes, experts-comptables ou notaires, par exemple, relèvent d’un ordre ou d’une autorité professionnelle. Une radiation, une cessation d’inscription ou une déclaration spécifique peut être requise.
Les structures d’exercice — société civile professionnelle, SEL ou société d’exercice libéral — suivent un régime distinct de celui de l’entrepreneur individuel. La cessation de l’associé n’équivaut pas nécessairement à la disparition de la société.
Les règles ordinales et les statuts de la structure doivent donc être vérifiés avant toute déclaration.
Régulariser fiscalité, cotisations et comptes
Déclarer les derniers revenus et s’acquitter des impôts professionnels
Les revenus des professions libérales relèvent souvent des bénéfices non commerciaux (BNC). En régime réel, une déclaration de résultat de cessation doit généralement être transmise dans les 60 jours. Elle fait apparaître le bénéfice jusqu’à la date d’arrêt, les créances acquises et, le cas échéant, les plus-values professionnelles. Le revenu demeure également à reporter dans la déclaration annuelle personnelle. Ce guide sur
la déclaration des revenus libéraux aide à distinguer ces obligations.
La cessation peut entraîner une imposition immédiate, sous réserve de mécanismes d’exonération liés aux recettes, à la valeur de cession ou au départ à la retraite. Le régime fiscal retenu auparavant reste déterminant ; un rappel des
régimes fiscaux des professions libérales permet d’en mesurer les effets.
La dernière déclaration de TVA doit intégrer les opérations réalisées jusqu’à l’arrêt. La CFE peut aussi faire l’objet d’un ajustement ou d’un dégrèvement selon la situation et la date de fermeture.
Informer l’Urssaf, la caisse de retraite et les organismes d’assurance maladie
La transmission par le guichet unique ne dispense pas de contrôler son dossier auprès de chaque organisme. L’Urssaf recalculera les
cotisations provisionnelles à partir du revenu définitif, ce qui peut conduire à un solde à payer ou à un remboursement. Consultez les règles de
fonctionnement de l’Urssaf pour un libéral et le détail des
charges sociales applicables.
La caisse de retraite doit connaître la date de fin d’exercice pour arrêter les appels et mettre à jour les droits. Les professionnels conventionnés ou relevant d’une caisse particulière vérifieront également leur situation auprès de l’assurance maladie.
Clôturer la comptabilité, les comptes bancaires et les assurances professionnelles
Il faut arrêter les livres comptables, rapprocher les encaissements, recouvrer les créances et régler les dettes. Les obligations varient selon le régime, mais les pièces comptables doivent en principe être conservées dix ans. Cette ressource sur
les obligations comptables en libéral permet de sécuriser cette clôture.
Le compte bancaire dédié ne sera fermé qu’après encaissement des dernières recettes et prélèvement des derniers impôts. Enfin, résiliez la RCP avec discernement : une
garantie subséquente peut couvrir des réclamations formulées après la fin du contrat, selon ses clauses et l’activité exercée.
Préserver la valeur du cabinet et les obligations professionnelles
Céder ou conserver le matériel, le cabinet et la clientèle
Le matériel peut être vendu, repris à titre personnel ou transféré à un successeur ; chaque option peut avoir un impact comptable et fiscal. La cession d’une clientèle civile est possible sous réserve de préserver la liberté de choix des patients ou clients. Le bail, le droit de présentation et les équipements doivent être traités séparément dans l’acte lorsque cela est nécessaire.
Respecter les règles déontologiques et la protection des données
Le départ n’éteint ni le secret professionnel ni les obligations liées aux données personnelles. Les dossiers ne peuvent être remis à un repreneur qu’avec le cadre juridique et déontologique adapté. Les durées de conservation des archives médicales, juridiques ou techniques peuvent être spécifiques.
Une destruction immédiate des dossiers est donc à proscrire.
Après la fermeture : droits et preuves à conserver
Vérifier les droits à la protection sociale et à l’assurance chômage
La fin d’exercice modifie la couverture sociale, mais ne coupe pas automatiquement les droits à l’assurance maladie. En cas de reprise salariée, de retraite ou d’inactivité, la situation doit être signalée pour éviter une rupture administrative. L’Allocation des travailleurs indépendants (ATI) existe, mais elle reste soumise à des conditions strictes, notamment de cessation involontaire et de ressources. Elle ne constitue pas un équivalent automatique de l’assurance chômage des salariés.
Conserver les documents utiles et anticiper les contrôles ultérieurs
Gardez les déclarations de cessation, accusés de réception, contrats résiliés, comptes de clôture, déclarations fiscales et sociales, ainsi que les justificatifs de cession. Un contrôle fiscal ou social peut intervenir après l’arrêt. Ces documents permettent aussi de répondre à une régularisation de cotisations ou de justifier la date exacte de fin d’activité.
Questions courantes
Peut-on arrêter temporairement sans fermer son entreprise ?
Oui, une suspension temporaire peut être envisagée lorsque la reprise est prévue. Elle se distingue d’une fermeture définitive, car l’entreprise reste juridiquement existante.
Des obligations déclaratives et des frais peuvent néanmoins subsister, selon le statut, le régime fiscal et la durée de l’interruption. Il faut donc vérifier les conséquences avant de choisir cette solution.
Que faire des factures qui ne sont pas encore réglées ?
Les créances clients restent dues après l’arrêt. Elles doivent être suivies, encaissées et intégrées aux déclarations de clôture selon les règles fiscales applicables. Il est préférable de conserver un compte bancaire ouvert jusqu’au règlement des dernières opérations. En cas d’impayé, les démarches de relance ou de recouvrement restent possibles après la fermeture.
La fermeture entraîne-t-elle automatiquement la fin de la mutuelle et de la prévoyance ?
Non, les contrats individuels ne cessent pas toujours automatiquement avec l’activité. Il faut relire les conditions de résiliation, signaler le changement de situation et comparer les garanties nécessaires pour la période suivante. Une prévoyance professionnelle peut devenir inadaptée, tandis qu’une couverture santé personnelle doit être maintenue ou remplacée.
Ne résiliez pas avant d’avoir sécurisé votre nouvelle protection.
Faut-il prévenir ses patients ou ses clients individuellement ?
Cela dépend de la profession, de la nature de la relation et des règles déontologiques applicables. Pour une activité impliquant un suivi, informer les personnes concernées et organiser la continuité de leurs dossiers est souvent indispensable. L’information doit rester professionnelle, sans divulguer de données confidentielles ni imposer un successeur. Les professions réglementées peuvent prévoir des modalités précises.
Quels justificatifs garder après la fermeture ?
Conservez la preuve de la déclaration, les échanges avec les organismes sociaux, les déclarations fiscales, les relevés bancaires, les contrats résiliés et les documents comptables. Les pièces comptables sont généralement à garder pendant dix ans. Les dossiers professionnels, eux, peuvent relever de durées spécifiques.
Un archivage organisé facilite la réponse à un contrôle ou à une réclamation tardive.
Chiffres clés à retenir
| Repère | Délai ou durée utile |
|---|
| Déclaration de fermeture | 30 jours : la cessation d’une entreprise individuelle doit, en principe, être déclarée au guichet unique dans le mois suivant la fin réelle de l’exercice. Ce délai permet d’actualiser plus rapidement les dossiers administratifs. |
| Déclaration fiscale en BNC au réel | 60 jours : le professionnel soumis à une déclaration de résultat doit généralement transmettre sa déclaration de cessation dans les deux mois. Ce délai court à compter de l’arrêt et concerne notamment le résultat final et les éléments imposables. |
| Conservation des documents comptables | 10 ans : livres, registres, factures et pièces justificatives comptables doivent en principe rester disponibles après la fermeture. L’archivage doit être lisible et permettre de justifier les écritures de clôture. |
| Conservation des pièces fiscales | 6 ans : les documents utiles au contrôle de l’impôt doivent habituellement être conservés pendant ce délai. Une conservation plus longue peut être nécessaire si un document a également une valeur comptable ou contractuelle. |
| Garantie subséquente en assurance | 5 ans : pour certains contrats de responsabilité civile professionnelle fonctionnant sur la base d’une réclamation, la garantie subséquente légale est au minimum de cinq ans. Les contrats et les règles propres à la profession doivent être vérifiés. |
Réussir une fermeture sans laisser de dossier en suspens
Mettre fin à un cabinet ou à une activité indépendante demande surtout de coordonner la date d’arrêt, les déclarations et les engagements encore en cours. La démarche devient plus sûre lorsque les dernières factures, les contrats, les cotisations et les obligations fiscales sont traités à partir d’un calendrier unique.
La preuve des formalités accomplies mérite d’être conservée au même titre que les pièces comptables et les documents professionnels.
La situation personnelle compte également : retraite, nouveau projet, reprise salariée ou simple interruption modifient les choix à effectuer. Pour les activités réglementées, la transmission des dossiers et le respect des règles déontologiques restent prioritaires. Avant de valider la fermeture,
vérifiez chaque organisme concerné et faites-vous accompagner si une cession, une plus-value ou une structure d’exercice complexifie le dossier.
Choisir le bon cadre avant de fermer le cabinet
| Situation envisagée | Repère de décision |
|---|
| Arrêt sans reprise prévue | Fermeture définitive : radiation, clôture des comptes et régularisations à organiser. |
| Pause avec possible retour | Suspension temporaire : vérifier sa durée autorisée et les obligations qui demeurent. |
| Absence limitée dans le temps | Remplacement : le professionnel conserve son cadre d’exercice, sous réserve des règles applicables. |
| Départ avec successeur identifié | Cession : distinguer clientèle, matériel, bail et dossiers, avec un encadrement déontologique. |